Imagine ter liberdade financeira. Tomar decisões inteligentes vão te colocar no grupo de pessoas que não têm preocupações com dinheiro. Pois bem, neste artigo, vou te mostrar como é possível alcançar essa realidade.
Vou te ensinar a tomar decisões que te permitam acordar todas as manhãs com tranquilidade, sabendo que tuas despesas estão cobertas e que você tem controle total sobre suas finanças. Sem promessas vãs, é totalmente possível e vamos explorar juntos como chegar lá.
Então, vamos lá, fique comigo até o final e saiba como ingressar nessa jornada emocionante rumo à sua liberdade financeira!
Na prática, considera-se que alguém alcançou liberdade financeira quando a renda que não depende do seu trabalho ativo cobre o custo de vida mensal. A palavra-chave é não depende: enquanto a conta só fecha porque você trabalhou naquele mês, o que existe é renda, não liberdade.
Isso cria duas variáveis, e só duas: quanto você precisa por mês e quanto a sua renda passiva ou escalável gera. Tudo o mais é detalhe de execução.
A conta mais usada parte do custo de vida anual. Se você gasta R$ 8 mil por mês, precisa de R$ 96 mil por ano — e, para que um patrimônio sustente isso, a regra prática mais citada considera uma retirada anual conservadora sobre o total investido.
O número que aparece costuma assustar, e é aí que a maioria desiste: acumular patrimônio suficiente leva décadas com a renda atual.
É por isso que o caminho do patrimônio raramente é o primeiro. Antes dele vem outro, mais rápido e menos discutido: aumentar a renda.
Acumular patrimônio suficiente leva décadas com a renda atual. É por isso que o caminho do patrimônio raramente é o primeiro: antes dele vem aumentar a renda com o que você já sabe.
Existem duas formas de aproximar o encontro entre o que entra e o que é preciso: gastar menos ou ganhar mais. As duas funcionam, mas têm tetos muito diferentes.
Cortar gastos tem limite. Por mais disciplina que exista, não é possível cortar abaixo do custo de viver. E cada corte é mais difícil que o anterior.
Aumentar a renda não tem teto. É mais difícil de começar, mas uma vez em movimento, cresce sem um limite estrutural.
O erro comum é tratar os dois como alternativas. Organização financeira é pré-requisito — sem ela, mais renda só aumenta o padrão de gasto. Mas sozinha, ela não chega lá.
Um corte de R$ 500 por mês exige revisar contratos, mudar hábitos e manter disciplina por anos. Uma fonte de renda extra de R$ 2.000 por mês pode nascer de uma habilidade que você já tem.
A diferença não está no esforço, está no teto. O corte termina quando não há mais o que cortar. A renda extra começa pequena e pode dobrar, triplicar, virar a principal.
Manter o conteúdo atual sobre educação financeira, orçamento e redução de dívidas como H3 desta seção — eles são o pré-requisito, não o caminho.
Entre as formas de aumentar a renda, a que exige menos capital é vender o que você já sabe. Não há estoque, ponto comercial nem equipe: o ativo já existe, falta formato.
Uma mentoria individual online é o caminho de menor custo de entrada — não exige audiência formada, plataforma nem material gravado. O percurso completo está em como se tornar um mentor, e os modelos de receita em como ganhar dinheiro com mentorias.
O ponto de conexão com este artigo é direto: quem tem conhecimento aplicável tem uma alavanca de renda que não depende de acumular patrimônio primeiro. É o atalho entre a situação atual e a liberdade financeira.
| Indicador | Valor | Fonte | Ano |
|---|---|---|---|
| Brasileiros/trabalhadores sem reserva financeira de emergência | 59% | Onze + Icatu | 2024 |
| Renda não cobre os gastos mensais | 41% | Onze + Icatu | 2024 |
| Finanças como maior preocupação atual | 54% | Onze + Icatu | 2024 |
Liberdade financeira não é um número no extrato, é a relação entre o que você precisa e o que entra sem depender do seu tempo. Organizar o que sai é o começo. Aumentar o que entra é o que encurta o caminho.
Se o seu ativo é o conhecimento que você acumulou, a alavanca já está na mão. Quem quer transformá-lo em renda encontra o método no Viver de Mentoria, e quem quer mapear o próprio caso pode agendar uma sessão de diagnóstico gratuita.
É a situação em que a renda que não depende do seu trabalho ativo cobre o custo de vida mensal. Enquanto a conta só fecha porque você trabalhou naquele mês, o que existe é renda, não liberdade.
Depende do seu custo de vida, não de um valor universal. A conta parte do gasto mensal: quanto maior ele for, maior o patrimônio ou a renda recorrente necessária para sustentá-lo.
Investimento acelera, mas não é o único caminho. Uma fonte de renda que não dependa de horas trabalhadas — como um produto de conhecimento — cumpre a mesma função de cobrir o custo de vida.
Organizar os gastos é pré-requisito, porque sem isso qualquer aumento de renda é absorvido pelo padrão de vida. Mas o corte tem teto e a renda não — por isso os dois andam juntos, não em sequência.
Varia conforme a distância entre renda e custo de vida. Quem só corta gastos costuma levar décadas; quem também cria uma nova fonte de renda encurta o prazo de forma significativa.
Conteúdos relacionados:
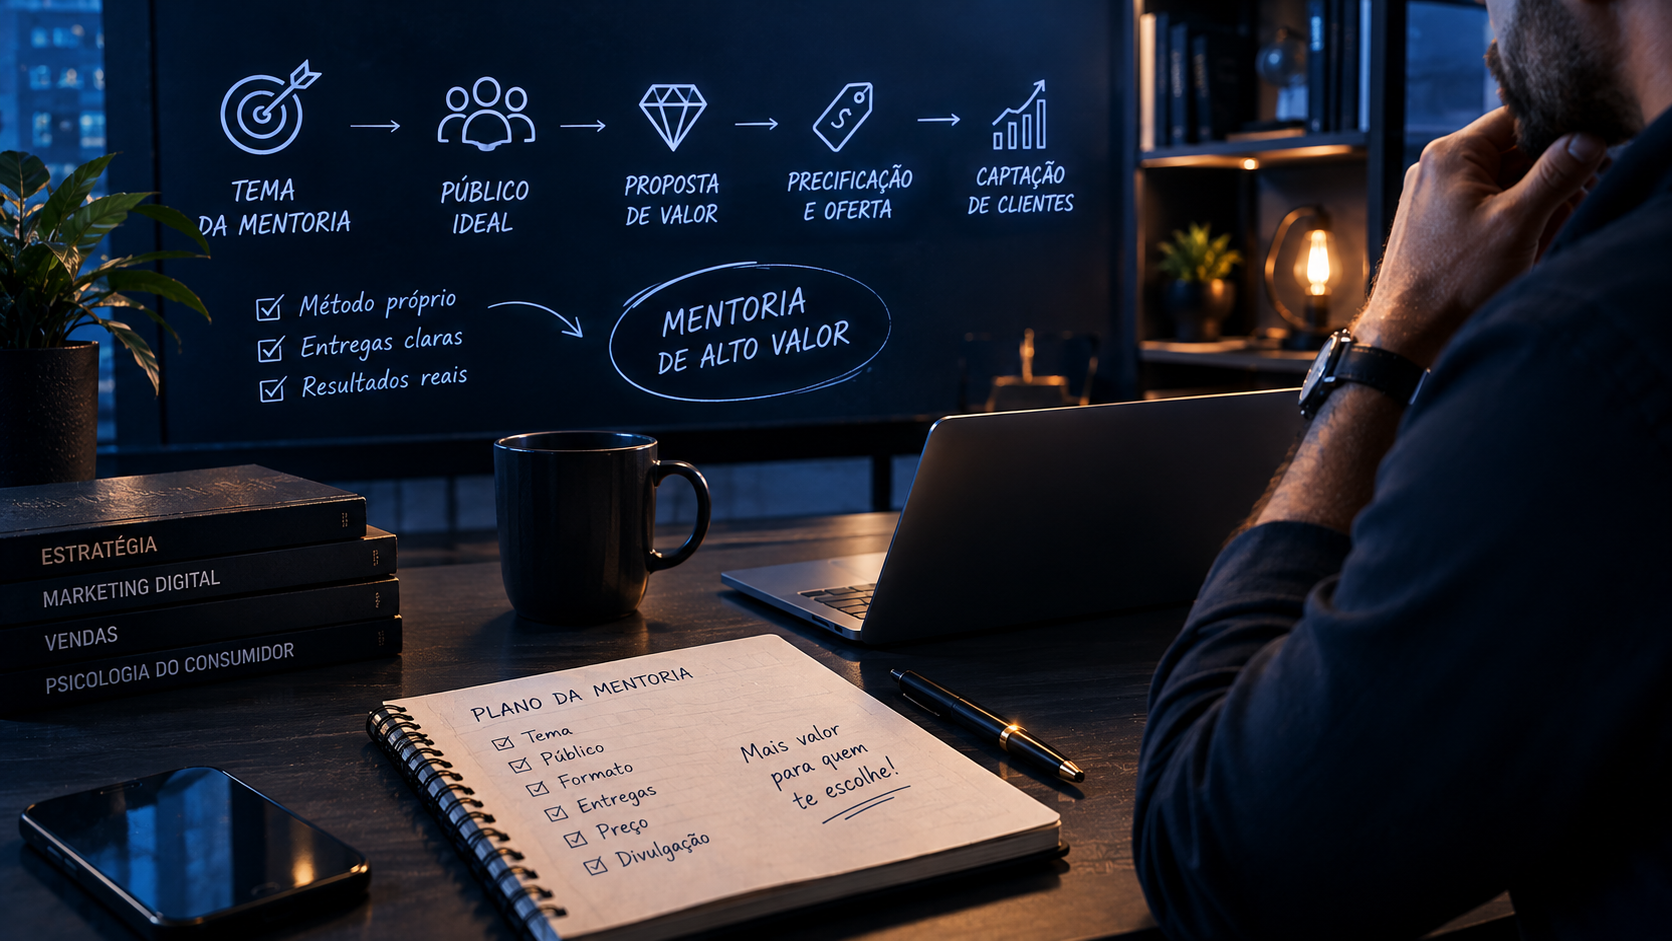
Aprenda a montar uma estrutura de mentoria de alto valor, escolher o público, organizar seu método, validar a oferta e criar opções de acompanhamento.
Aprenda a melhorar sua comunicação para atrair clientes qualificados, transmitir valor e despertar o interesse de pessoas com maior potencial de comprar seus produtos ou serviços.
Aprenda a comunicar com clareza a transformação que sua mentoria oferece, demonstrando o valor da experiência, os resultados esperados e os motivos para o cliente investir.
Aprenda a planejar suas vendas de mentorias com estratégias práticas para organizar metas, atrair potenciais clientes, estruturar o processo comercial e conquistar novos alunos.
Descubra como transformar sua experiência profissional em uma mentoria estruturada, organizar seu conhecimento em uma oferta de valor e conquistar os primeiros clientes.
Categorias:
Mais populares:
© 2024 – Todos os direitos reservados.
JONAS KAZMIRCZAK CNPJ 28.076.788/0001-39